
- October 3, 2026
- Posted by: Achmad Aulia
- Category: Informasi
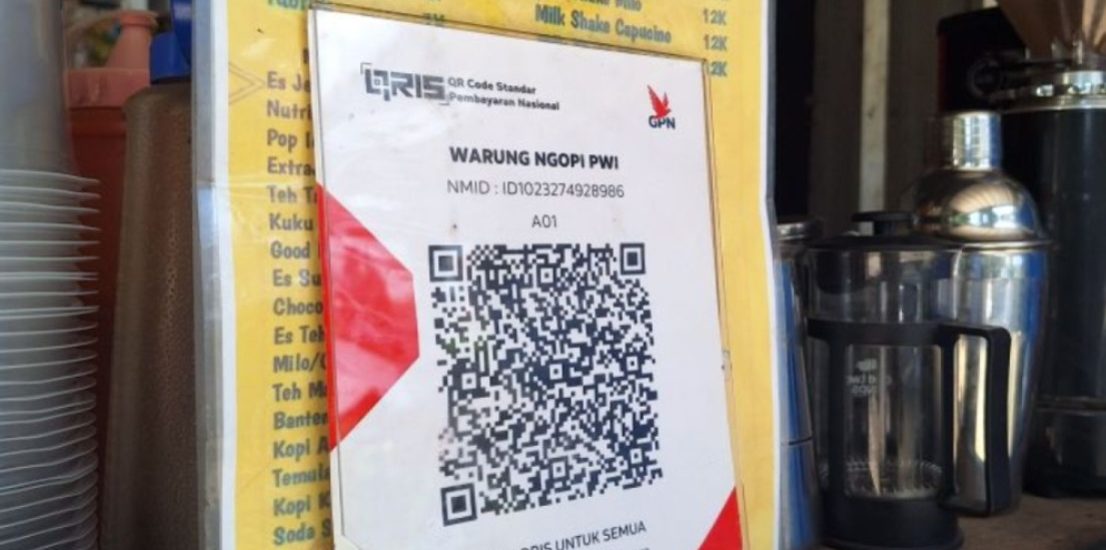
PALEMBANG SONORA— Dulu, setiap pelanggan selesai makan atau menikmati kopi di kedai Faisal, transaksi hampir selalu berakhir dengan suara lembaran uang berpindah tangan.
Kini, pemandangan itu berubah.
Pelanggan cukup mengarahkan kamera ponsel ke kode QR di meja. Beberapa detik kemudian, transaksi selesai. Tidak ada lagi uang kertas yang harus dihitung satu per satu atau uang receh yang memenuhi laci kasir.
Perubahan sederhana itu menjadi bagian dari perjalanan usaha Faisal, pelaku usaha restoran mini dan kedai kopi di Palembang, Sumatera Selatan.
Usahanya telah berjalan sekitar empat tahun. Pada awalnya, transaksi dilakukan sepenuhnya secara tunai.
“Awalnya kami 100 persen pakai uang tunai,” ujar Faisal.
Sekitar dua tahun lalu, perubahan perilaku konsumen mulai terasa. Anak-anak muda semakin banyak menjadikan kedai dan tempat makan sebagai ruang berkumpul Pada saat yang sama, pembayaran melalui ponsel semakin lazim.
Faisal kemudian memutuskan menyediakan QRIS.
Keputusan tersebut bukan semata-mata mengikuti tren pembayaran digital. Bagi Faisal, perubahan cara pelanggan membayar perlahan ikut mengubah cara dirinya mengelola usaha.
Dari sekadar menerima uang, ia mulai membutuhkan cara yang lebih praktis untuk mengetahui transaksi, mengatur pembayaran kepada pemasok, membayar gaji karyawan, hingga memantau arus kas.
Di titik inilah digitalisasi tidak lagi sekadar berbicara tentang teknologi.
Ia menyentuh aktivitas sehari-hari sebuah usaha kecil.
## Ketika UMKM Bertemu Ekonomi yang Terus Bergerak
Cerita Faisal merupakan potongan kecil dari perubahan ekonomi yang lebih luas di Sumatera Selatan.
Badan Pusat Statistik mencatat ekonomi Sumatera Selatan pada triwulan II 2026 tumbuh 5,20 persen secara tahunan. Secara kumulatif hingga triwulan II 2026, pertumbuhan ekonomi Sumsel mencapai 5,27 persen. Salah satu lapangan usaha dengan pertumbuhan tertinggi secara kumulatif adalah penyediaan akomodasi dan makan minum yang tumbuh 10 persen.
Angka tersebut memperlihatkan bahwa aktivitas ekonomi tidak hanya bergerak melalui sektor berskala besar. Di tingkat masyarakat, usaha perdagangan, makanan dan minuman, jasa, serta berbagai bisnis rumahan terus menjadi bagian dari denyut perekonomian daerah.
Palembang menjadi salah satu pusat aktivitas tersebut.
Data BPS menunjukkan jumlah UMK di Kota Palembang mencapai 150.087 usaha**, atau sekitar 23,30 persen dari total UMK di Sumatera Selatan. Ogan Komering Ilir berada di posisi berikutnya dengan sekitar 9,88 persen, sedangkan Banyuasin sekitar 8,21 persen. Secara keseluruhan, UMK mendominasi usaha nonpertanian di Sumatera Selatan.
Sementara itu, Pemerintah Kota Palembang pada 2026 menyebut menjalankan program pembinaan terhadap sekitar 167.000 pelaku UMKM. Program tersebut antara lain mencakup pelatihan manajemen keuangan, peningkatan kualitas produk, serta keterampilan sesuai bidang usaha.
Dua angka tersebut perlu dibaca dalam konteks yang berbeda. Angka BPS menggambarkan jumlah UMK berdasarkan pendataan statistik, sedangkan angka Pemkot merujuk pada pelaku UMKM yang menjadi sasaran program pembinaan pemerintah.
Di antara angka-angka tersebut terdapat ribuan cerita usaha.
Ada yang baru dimulai. Ada yang masih bertahan. Ada yang mencoba memperbesar pasar. Dan ada yang mulai mengubah cara mengelola bisnis agar mampu mengikuti perilaku konsumen yang terus berubah.
Faisal berada di antara mereka.
Dari Uang Tunai ke Layar Ponsel
Ketika QRIS mulai digunakan di kedainya, perubahan pertama yang dirasakan Faisal adalah kemudahan dalam menerima pembayaran.
Pelanggan tidak perlu membawa uang tunai. Bagi pelaku usaha, transaksi juga lebih mudah tercatat.
Penggunaan pembayaran digital di Sumatera Selatan memang terus berkembang.
Dalam Laporan Perekonomian Provinsi Sumatera Selatan Agustus 2026, Bank Indonesia mencatat nilai transaksi QRIS di Sumsel pada triwulan II 2026 mencapai Rp8,45 triliun , tumbuh 53,56 persen secara tahunan. Jumlah merchant QRIS mencapai sekitar 1,18 juta, meningkat 17,76 persen dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan tersebut menunjukkan bahwa pembayaran digital semakin masuk ke aktivitas ekonomi masyarakat.
Namun, bagi pelaku UMKM, menerima pembayaran digital hanyalah langkah pertama.
Tantangan berikutnya adalah bagaimana uang yang masuk dan keluar dapat dikelola dengan lebih tertib.
Faisal mengalaminya ketika bisnis mulai berkembang.
“Sebagai pelaku UMKM yang mulai berkembang, saya butuh sistem yang tidak cuma bisa terima duit, tapi juga bantu atur keuangan,” katanya.
Ia memanfaatkan layanan digital CIMB Niaga untuk mendukung aktivitas usahanya.
Menurut Faisal, fitur pencatatan transaksi secara real-time membantu memantau aktivitas pembayaran. Untuk kebutuhan bisnis seperti transfer kepada pemasok, pembayaran gaji karyawan, hingga memantau arus kas, ia juga memanfaatkan OCTOBIZ.
“Ditambah lagi, untuk urusan transfer ke supplier, bayar gaji karyawan, sampai cek cash flow bulanan yang nilainya lumayan besar, saya terbantu sekali dengan platform OCTOBIZ yang bisa diakses via web dan HP, Fitur transfernya aman karena ada sistem otorisasi berlapis,” ujarnya.
Pengalaman tersebut memperlihatkan satu hal penting: kebutuhan pelaku usaha berubah seiring pertumbuhan bisnis.
Ketika usaha masih kecil, kemampuan menerima pembayaran mungkin sudah cukup.
Tetapi ketika transaksi semakin banyak, pelaku usaha membutuhkan informasi yang lebih teratur mengenai ke mana uang masuk dan ke mana uang keluar.
Digitalisasi yang Tidak Berhenti pada Pembayaran
Perubahan kebutuhan itulah yang coba dijawab oleh perkembangan layanan perbankan digital.
Pada April 2026, CIMB Niaga memperkenalkan OCTOBIZ sebagai platform digital banking terintegrasi yang dirancang untuk membantu pelaku usaha mengelola transaksi bisnis domestik dan internasional. Platform tersebut menyediakan berbagai fungsi, antara lain pengelolaan arus kas, transaksi domestik dan internasional, payroll, pembayaran pajak dan tagihan, hingga pengelolaan likuiditas.
Bagi pelaku usaha seperti Faisal, fungsi tersebut menjadi relevan ketika aktivitas bisnis tidak lagi berhenti pada transaksi dengan pelanggan.
Ada pemasok yang harus dibayar. Ada karyawan yang harus menerima gaji. Ada tagihan yang harus diselesaikan. Ada arus kas yang harus dipantau.
Dengan kata lain, digitalisasi mulai bergeser dari sekadar cara membayar menjadi cara mengelola bisnis.
Perubahan tersebut juga terlihat pada tingkat perusahaan.
Dalam laporan kinerja semester pertama 2026, CIMB Niaga menyebut lebih dari 90 persen transaksi nasabah dilakukan melalui kanal digital, yang mencakup OCTO, OCTOBIZ, ATM, dan OCTO Pay. Hingga 30 Juni 2026, CIMB Niaga mengoperasikan 38 Digital Branch dan 28 Digital Hub di berbagai wilayah Indonesia.
Sementara itu, hingga Maret 2026, aplikasi OCTO telah digunakan oleh 3,8 juta nasabah, dengan peningkatan transaksi keuangan sebesar 29 persen, menurut CIMB Niaga.
Data tersebut merupakan data perusahaan. Namun, di balik statistik penggunaan kanal digital, terdapat perubahan perilaku yang lebih dekat dengan kehidupan sehari-hari nasabah.
Salah satunya adalah bagaimana pemilik usaha kecil mulai memindahkan sebagian aktivitas administrasi bisnis dari catatan manual ke sistem digital.
Ketika Bank Tidak Hanya Berada di Balik Meja
Transformasi digital juga mengubah wajah kantor bank.
Di Palembang, CIMB Niaga meresmikan Digital Branch pertamanya di Jalan R. Sukamto pada Februari 2025.
Konsep tersebut menggabungkan layanan mandiri berbasis digital dengan layanan konvensional. Saat peresmian, CIMB Niaga menyebut nasabah dapat melakukan sejumlah layanan, seperti pembukaan rekening, penggantian kartu, dan pembaruan data nasabah melalui fasilitas self-service, sementara layanan Customer Service dan Teller tetap tersedia.
Pada saat peresmian, jaringan CIMB Niaga di Palembang terdiri atas lima kantor cabang, satu Digital Lounge, satu kas mobil, serta 29 mesin ATM/CRM.
Kehadiran layanan fisik dan digital secara bersamaan memperlihatkan bahwa transformasi perbankan tidak selalu berarti menghilangkan interaksi manusia.
Justru sebaliknya.
Sebagian nasabah mungkin memilih menyelesaikan kebutuhan melalui aplikasi. Sebagian lainnya tetap membutuhkan bantuan petugas ketika menghadapi kebutuhan yang lebih kompleks.
Model hybrid tersebut menjadi salah satu pendekatan yang digunakan CIMB Niaga dalam mengembangkan layanan.
Head of Region Sumatera CIMB Niaga Maya Sartika mengatakan digitalisasi bukan hanya mengenai teknologi, tetapi juga bagaimana bank menciptakan pengalaman yang lebih dekat dan relevan bagi nasabah.
Bagi nasabah seperti Faisal, relevansi itu justru diuji dalam rutinitas sederhana: menerima pembayaran, membayar pemasok, mengatur gaji, dan melihat kondisi keuangan usaha.
Teknologi yang Berarti Ketika Memecahkan Masalah
Di sinilah cerita digitalisasi menjadi lebih manusiawi.
Sebab bagi pemilik kedai, digitalisasi bukan tentang seberapa canggih sebuah aplikasi.
Pertanyaan yang lebih sederhana justru lebih penting.
Apakah pelanggan dapat membayar dengan mudah?
Apakah pemasok dapat dibayar tepat waktu?
Apakah gaji karyawan dapat dikelola?
Apakah pemilik usaha dapat mengetahui kondisi arus kas tanpa harus membuka tumpukan catatan?
Jika teknologi mampu membantu menjawab pertanyaan-pertanyaan tersebut, maka teknologi telah menjadi bagian dari produktivitas.
Pengalaman Faisal juga menunjukkan bahwa transformasi tidak selalu dimulai dari keputusan besar.
Kadang ia dimulai dari satu kode QR di meja kasir.
Kemudian berkembang menjadi pencatatan transaksi.
Lalu berlanjut ke pengelolaan pembayaran pemasok, gaji karyawan, dan arus kas.
Sedikit demi sedikit, cara sebuah usaha menjalankan aktivitas hariannya berubah.
Advancing Customers & Society: Ketika Nasabah Tidak Berjalan Sendiri
Perubahan seperti itu menempatkan perbankan pada peran yang lebih luas daripada sekadar tempat menyimpan dan memindahkan uang.
Di satu sisi, bank menyediakan infrastruktur transaksi.
Di sisi lain, teknologi memberikan pilihan baru kepada masyarakat untuk mengelola keuangannya.
Tetapi teknologi tidak otomatis membuat semua orang menjadi lebih cakap secara finansial.
Literasi tetap diperlukan.
Keamanan tetap penting.
Pemahaman terhadap produk dan layanan keuangan juga menjadi bagian dari proses.
Karena itu, perkembangan ekosistem digital perlu berjalan bersama edukasi.
Bagi masyarakat, semakin banyak pilihan transaksi berarti semakin besar pula kebutuhan untuk memahami cara menggunakan layanan tersebut secara aman dan sesuai kebutuhan.
Dalam konteks inilah purpose CIMB Niaga, Advancing Customers & Society , dapat dibaca bukan hanya sebagai slogan perusahaan, tetapi sebagai tantangan yang harus diuji melalui pengalaman nasabah.
Apakah layanan tersebut benar-benar membantu?
Apakah teknologi membuat aktivitas menjadi lebih sederhana?
Apakah pelaku usaha mendapatkan ruang untuk menggunakan waktunya pada hal-hal yang lebih produktif?
Jawabannya tidak selalu sama bagi setiap orang.
Namun, pengalaman Faisal menunjukkan bahwa ketika kebutuhan usaha bertemu dengan teknologi yang sesuai, perubahan dapat dimulai dari hal yang sangat sederhana.
Dari Sumsel, Mimpi Itu Terus Bergerak
Sumatera Selatan sedang bertumbuh.
Ekonomi bergerak. Pelaku usaha mencari peluang. Konsumen mengubah kebiasaan. Teknologi membuka cara-cara baru dalam melakukan transaksi dan mengelola bisnis.
Di tengah perubahan itu, terdapat ratusan ribu unit usaha mikro dan kecil yang menjadi bagian penting dari ekonomi daerah.
Ada yang baru memulai.
Ada yang sedang bertahan.
Ada yang mulai berkembang.
Dan ada yang sedang mencari cara agar usaha kecilnya dapat naik kelas.
Faisal adalah salah satunya.
Empat tahun menjalankan restoran mini dan kedai kopi membuatnya melihat langsung bagaimana perubahan perilaku konsumen ikut mengubah cara sebuah usaha berjalan.
Dari uang tunai menuju QRIS.
Dari sekadar menerima pembayaran menuju pencatatan transaksi.
Dari mengelola usaha secara manual menuju pemanfaatan layanan digital untuk membantu transfer, pembayaran, dan memantau arus kas.
Bagi Faisal, teknologi bukan tujuan akhir.
Teknologi adalah alat.
Alat agar pelanggan memiliki pilihan pembayaran.
Alat agar transaksi lebih mudah dicatat.
Alat agar pembayaran kepada pemasok dan karyawan dapat dilakukan lebih praktis.
Dan alat agar pemilik usaha memiliki gambaran yang lebih jelas tentang kondisi bisnisnya.
Di tingkat yang lebih luas, pengalaman satu pelaku usaha tersebut beririsan dengan perubahan yang sedang berlangsung di Sumatera Selatan.
Nilai transaksi QRIS yang mencapai Rp8,45 triliun pada triwulan II 2026 dan jumlah merchant sekitar 1,18 juta menunjukkan bahwa pembayaran digital telah menjadi bagian dari aktivitas ekonomi daerah.
Tetapi angka-angka itu pada akhirnya kembali kepada manusia.
Kepada pedagang yang membuka toko sejak pagi.
Kepada anak muda yang mencoba memulai usaha.
Kepada keluarga yang mengatur pengeluaran.
Kepada pengusaha yang berharap usahanya dapat bertahan dan berkembang.
Sebab pertumbuhan ekonomi pada akhirnya tidak hanya berbicara tentang angka statistik.
Pertumbuhan memiliki makna ketika masyarakat memperoleh kesempatan untuk berusaha, bertransaksi, mengelola keuangan, dan merencanakan masa depan.
Dari tepian Sungai Musi, pasar, kedai kopi, toko kecil, ruang kerja, rumah keluarga, hingga layar ponsel yang menyala di tangan nasabah—semuanya menjadi bagian dari perubahan cara masyarakat berhubungan dengan uang.
Bagi Faisal, perubahan itu dimulai dari sesuatu yang sederhana: keputusan untuk meninggalkan ketergantungan pada uang tunai dan memberi pelanggan pilihan membayar melalui QRIS.
Kini, ketika kebutuhan usahanya berkembang, tantangannya pun ikut berubah.
Bukan lagi sekadar bagaimana menerima pembayaran.
Melainkan bagaimana memastikan setiap rupiah yang masuk dan keluar dapat dikelola dengan lebih baik.
Cerita Faisal mungkin hanya satu dari begitu banyak cerita pelaku usaha di Sumatera Selatan.
Namun dari cerita kecil seperti itulah perubahan besar dapat dibaca.
Sebab Advancing Customers & Society pada akhirnya bukan hanya tentang bagaimana sebuah bank bergerak maju.
Ia juga tentang bagaimana kemajuan layanan keuangan dapat berjalan bersama masyarakat yang menggunakannya.
Di Sumatera Selatan, perjalanan itu masih panjang.
Mimpi pelaku usaha belum selesai.
Begitu pula perjalanan perbankan digital.
Dan mungkin, makna kemajuan bukan semata-mata tentang seberapa cepat teknologi berkembang, melainkan tentang seberapa jauh teknologi tersebut membuka kesempatan bagi manusia untuk ikut tumbuh.
Penulis : Bayu Prabowo
Sumber Foto : Koleksi Pribadi
